Domain kunstprogramm.de kaufen?
Wir ziehen mit dem Projekt
kunstprogramm.de um.
Sind Sie am Kauf der Domain
kunstprogramm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunstprogramm.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Aids in Literatur, Theater und Film, Fachbücher von Beate SchappachDas Fachbuch "Aids in Literatur, Theater und Film" von Beate Schappach bietet eine umfassende Analyse des Aids-Diskurses im deutschsprachigen Raum von den 1980er Jahren bis zur Gegenwart. Es beleuchtet die Entwicklung der gesellschaftlichen Wahrnehmung dieser Krankheit und die Rolle, die Literatur, Theater und Film dabei gespielt haben. Durch die systematische Untersuchung der Wechselwirkungen zwischen Massenmedien, fiktionalen Gattungen und medizinischer Kommunikation wird deutlich, wie sich die Darstellung von Aids im kulturellen Kontext verändert hat. Das Buch regt zur kritischen Reflexion über die gesellschaftlichen Reaktionen auf Epidemien an und thematisiert die wiederkehrenden dramaturgischen Muster im Umgang mit ansteckenden Krankheiten. Es ist sowohl wissenschaftlich fundiert als auch für ein breites Publikum verständlich, was es zu einer wertvollen Lektüre für Interessierte an Kunst, Musik und Design sowie an zeitgeschichtlichen Themen macht.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
»Zwischenräume« in Architektur, Musik und Literatur, Fachbücher von Jennifer Müller KonradZwischen greifbaren, sichtbaren oder hörbaren Dingen liegt oftmals ein vages, opakes und leeres „Dazwischen“, das sowohl räumlich als auch zeitlich begriffen werden kann. Es wird als eine Leerstelle, ein Transitbereich (Passage), ein „Nicht-Ort“ (im Sinne von Marc Augé) definiert, in dem Relationen, Geschichte und Identität praktisch nicht existieren. Die Beiträger aus den Bereichen Kunstgeschichte, Musik- und Literaturwissenschaften erkunden Dichotomien und Hybride sowie Leerstellen und Diskontinuitäten in architektonischen, musikalischen und literarischen Konzepten. Im Mittelpunkt steht dabei die Frage, inwiefern verschiedene Formen von Devianzen Zwischenräume entstehen lassen und welche Verfahren von Sichtbar- oder Hörbarmachung solcher „Unorte“ es gibt.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Michelangelo. Das vollständige Werk. Malerei, Skulptur, Architektur, Fachbücher von Frank Zöllner, Christof ThoenesDas Buch "Michelangelo. Das vollständige Werk" bietet eine umfassende und detaillierte Betrachtung des Lebens und Schaffens des italienischen Künstlers Michelangelo Buonarroti. Es beleuchtet seine bedeutendsten Werke, darunter die berühmte Pietà und den David, und zeigt, wie diese Meisterwerke die Kunstgeschichte geprägt haben. Mit einem besonderen Fokus auf die monumentalen Fresken der Sixtinischen Kapelle werden die Gemälde, Skulpturen und architektonischen Leistungen Michelangelos in beeindruckenden ganzseitigen Reproduktionen und Ausschnittvergrösserungen präsentiert. Der begleitende Essay gibt Einblicke in das Leben des Künstlers, der als „göttlicher“ Souverän der Kunst gilt und das Verständnis der Rolle des Künstlers in der Gesellschaft revolutionierte. Dieses Fachbuch ist eine wertvolle Ressource für Kunstliebhaber und bietet eine tiefgehende Analyse der Werke eines der grössten Künstler der Geschichte.66,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
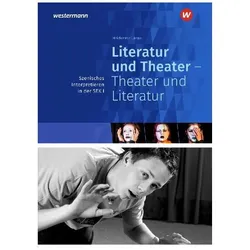
Literatur und Theater - Theater und Literatur Szenisches Interpretieren Sekundarstufe 1, Schulbücher von Heiderose LangeSzenisches Interpretieren ist eine Methode, handlungsorientiert, mit dem Einsatz von Theatertechniken Texte zu verstehen. Dabei geht es um einen Zugang zu den Texten und um einen Zugang zu den Möglichkeiten des Theaterspielens. Beide Bereiche, Theater und Literatur, sind gleich gewichtet und in sich eigenständig. Im Zusammenspiel führen sie zu vielfältigen ganzheitlichen Lernprozessen. Die Spiel- und Inszenierungsvorschläge können im Fach "Darstellendes Spiel", in Wahlpflichtkursen und Theaterarbeitsgemeinschaften, insbesondere aber auch im regulären Deutschunterricht als Möglichkeiten der Texterschliessung eingesetzt werden. Das Handbuch für Lehrerinnen und Lehrer führt zunächst in die Idee der szenischen Interpretation im Rahmen eines handlungs- und produktionsorientierten Deutschunterrichts ein. Dabei wird auf Basis unterschiedlicher Textsorten und Bildimpulse nach Ansätzen des freien Theaters gearbeitet. Ein ausführliches Glossar der zum Einsatz kommenden Theatertechniken sowie flexibel einsetzbare Ideen zum Einspielen schliessen den Grundlagenteil ab. Der zweite umfangreichere Teil des Handbuchs bietet ausgearbeitete Spielideen und Projektvorschläge für alle Jahrgangsstufen der Sekundarstufe I an - bestehend aus Gedanken zu den Texten und Themen, detaillierten Hinweisen zum Unterrichtseinsatz sowie zahlreichen Kopiervorlagen zum selbstständigen Arbeiten in Kleingruppen.31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
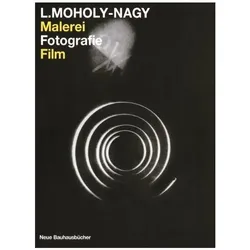
Malerei, Fotografie, Film, Sachbücher von Laszlo Moholy-NagyDas Buch "Malerei, Fotografie, Film" von Laszlo Moholy-Nagy ist ein bedeutendes Werk der Avantgarde, das die Entwicklung der modernen Kunst massgeblich beeinflusst hat. In diesem Faksimile wird Moholy-Nagys innovative Herangehensweise an die Kunst dokumentiert, die um 1925 begann, als er die traditionelle Malerei hinter sich liess und sich dem "Zeichnen mit Licht" zuwandte. Er experimentierte mit neuen fotografischen Techniken und stellte die konventionelle Perspektive in Frage. Moholy-Nagy träumte von Apparaten, die die Welt aus verschiedenen Blickwinkeln erfassen können, und seine Visionen sind in vielen seiner Fotografien und Kunstwerke erkennbar. Dieses Buch ist nicht nur eine Hommage an einen der einflussreichsten Künstler des 20. Jahrhunderts, sondern auch ein wertvoller Beitrag zur Diskussion über die Rolle der Technik in der Kunst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aids in Literatur, Theater und Film, Fachbücher von Beate SchappachDas Fachbuch "Aids in Literatur, Theater und Film" von Beate Schappach bietet eine umfassende Analyse des Aids-Diskurses im deutschsprachigen Raum von den 1980er Jahren bis zur Gegenwart. Es beleuchtet die Entwicklung der gesellschaftlichen Wahrnehmung dieser Krankheit und die Rolle, die Literatur, Theater und Film dabei gespielt haben. Durch die systematische Untersuchung der Wechselwirkungen zwischen Massenmedien, fiktionalen Gattungen und medizinischer Kommunikation wird deutlich, wie sich die Darstellung von Aids im kulturellen Kontext verändert hat. Das Buch regt zur kritischen Reflexion über die gesellschaftlichen Reaktionen auf Epidemien an und thematisiert die wiederkehrenden dramaturgischen Muster im Umgang mit ansteckenden Krankheiten. Es ist sowohl wissenschaftlich fundiert als auch für ein breites Publikum verständlich, was es zu einer wertvollen Lektüre für Interessierte an Kunst, Musik und Design sowie an zeitgeschichtlichen Themen macht.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
»Zwischenräume« in Architektur, Musik und Literatur, Fachbücher von Jennifer Müller KonradZwischen greifbaren, sichtbaren oder hörbaren Dingen liegt oftmals ein vages, opakes und leeres „Dazwischen“, das sowohl räumlich als auch zeitlich begriffen werden kann. Es wird als eine Leerstelle, ein Transitbereich (Passage), ein „Nicht-Ort“ (im Sinne von Marc Augé) definiert, in dem Relationen, Geschichte und Identität praktisch nicht existieren. Die Beiträger aus den Bereichen Kunstgeschichte, Musik- und Literaturwissenschaften erkunden Dichotomien und Hybride sowie Leerstellen und Diskontinuitäten in architektonischen, musikalischen und literarischen Konzepten. Im Mittelpunkt steht dabei die Frage, inwiefern verschiedene Formen von Devianzen Zwischenräume entstehen lassen und welche Verfahren von Sichtbar- oder Hörbarmachung solcher „Unorte“ es gibt.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Michelangelo. Das vollständige Werk. Malerei, Skulptur, Architektur, Fachbücher von Frank Zöllner, Christof ThoenesDas Buch "Michelangelo. Das vollständige Werk" bietet eine umfassende und detaillierte Betrachtung des Lebens und Schaffens des italienischen Künstlers Michelangelo Buonarroti. Es beleuchtet seine bedeutendsten Werke, darunter die berühmte Pietà und den David, und zeigt, wie diese Meisterwerke die Kunstgeschichte geprägt haben. Mit einem besonderen Fokus auf die monumentalen Fresken der Sixtinischen Kapelle werden die Gemälde, Skulpturen und architektonischen Leistungen Michelangelos in beeindruckenden ganzseitigen Reproduktionen und Ausschnittvergrösserungen präsentiert. Der begleitende Essay gibt Einblicke in das Leben des Künstlers, der als „göttlicher“ Souverän der Kunst gilt und das Verständnis der Rolle des Künstlers in der Gesellschaft revolutionierte. Dieses Fachbuch ist eine wertvolle Ressource für Kunstliebhaber und bietet eine tiefgehende Analyse der Werke eines der grössten Künstler der Geschichte.66,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur und Theater - Theater und Literatur Szenisches Interpretieren Sekundarstufe 1, Schulbücher von Heiderose LangeSzenisches Interpretieren ist eine Methode, handlungsorientiert, mit dem Einsatz von Theatertechniken Texte zu verstehen. Dabei geht es um einen Zugang zu den Texten und um einen Zugang zu den Möglichkeiten des Theaterspielens. Beide Bereiche, Theater und Literatur, sind gleich gewichtet und in sich eigenständig. Im Zusammenspiel führen sie zu vielfältigen ganzheitlichen Lernprozessen. Die Spiel- und Inszenierungsvorschläge können im Fach "Darstellendes Spiel", in Wahlpflichtkursen und Theaterarbeitsgemeinschaften, insbesondere aber auch im regulären Deutschunterricht als Möglichkeiten der Texterschliessung eingesetzt werden. Das Handbuch für Lehrerinnen und Lehrer führt zunächst in die Idee der szenischen Interpretation im Rahmen eines handlungs- und produktionsorientierten Deutschunterrichts ein. Dabei wird auf Basis unterschiedlicher Textsorten und Bildimpulse nach Ansätzen des freien Theaters gearbeitet. Ein ausführliches Glossar der zum Einsatz kommenden Theatertechniken sowie flexibel einsetzbare Ideen zum Einspielen schliessen den Grundlagenteil ab. Der zweite umfangreichere Teil des Handbuchs bietet ausgearbeitete Spielideen und Projektvorschläge für alle Jahrgangsstufen der Sekundarstufe I an - bestehend aus Gedanken zu den Texten und Themen, detaillierten Hinweisen zum Unterrichtseinsatz sowie zahlreichen Kopiervorlagen zum selbstständigen Arbeiten in Kleingruppen.31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Psychoanalyse ästhetischer Prozesse in Musik, Film und Malerei, Fachbücher von Sebastian LeikertDas Fachbuch "Zur Psychoanalyse ästhetischer Prozesse in Musik, Film und Malerei" bietet eine tiefgehende Auseinandersetzung mit der Beziehung zwischen Psychoanalyse und Kunst. Es beleuchtet, wie verschiedene künstlerische Medien wie Musik, Film und Malerei psychische Prozesse in den Rezipierenden auslösen können. Die Autorinnen und Autoren, darunter namhafte Fachleute, analysieren die Dynamik der Rezeption und stellen die Frage, welche emotionalen und psychologischen Reaktionen Kunstwerke hervorrufen. Anhand von theoretischen und praktischen Beispielen wird der Leser eingeladen, die komplexen Wechselwirkungen zwischen Kunst und Wahrnehmung zu erkunden. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Schnittstellen von Psychologie und Ästhetik interessieren und die tiefere Bedeutung von Kunstwerken verstehen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.